Chaire CARA
Accueil
À propos
Qui sommes-nous?
Comités
Nous joindre
Équipe
Membres et étudiant(e)s
Étudiant(e)s diplômé(e)s
Nouvelles
Publications
Articles
Projets de recherche
Présentations
Thèses et mémoires
Notes de cours
Intégrer la Chaire
Bourses d’étude
Stage de 1er cycle
Études de maitrise
Études de doctorat
Actualités de la Chaire
Nouvelles et événements
Soutenance de doctorat de Raissa Coulibaly
Expérience d’assurance et durée de couverture dans la tarification sous une loi de Tweedie
23 juin 2026
Atelier de recherche avec le professeur Anas Abdallah (McMaster University)
Atelier de recherche avec les chercheurs de la Chaire et des employés de Co-operators au sujet des modèles de tarification.
27 nov. 2025
Sébastien Jessup remporte le prix Jose Garrido de l’Université Concordia, pour la meilleure thèse de doctorat en actuariat
Pour sa thèse intitulée « Advancements in model combination and uncertainty quantification with applications in actuarial science »
18 nov. 2025
La Chaire reçoit un nouveau financement du CRSNG
Des modèles mathématiques pour mieux gérer les risques en assurance
22 sept. 2025
Le prix du meilleur article de l’année 2024 de la revue Variance est donné à des membres de la Chaire
Pour l’article « Modelling of Fire Contagion with Application in Farm Insurance »
27 août 2025
Atelier de recherche avec le professeur Julien Trufin (ULB)
Atelier de recherche avec les chercheurs de la Chaire et des employés de Co-operators au sujet des modèles de tarification.
27 nov. 2024
Soutenance de doctorat de Sébastien Jessup
| Advancements in model combination and uncertainty quantification with applications in actuarial science
30 sept. 2024
Andre Orelien Chuisseu Tchuisseu remporte le premier prix de présentation de recherche étudiante lors de l’Actuarial Research Conference 2024
Pour la présentation intitulée « Assessing Fire-Induced Losses Through Markovian Random Fields on Trees »
25 sept. 2024
Sébastien Jessup remporte un prix de la meilleure présentation de recherche étudiante lors la conférence annuelle de la SSC
Pour la présentation intitulée « Seuils de valeurs extrêmes robustes en utilisant l’aggrégation de modèles généralisés bayésiens »
16 juin 2024
Soutenance de doctorat de Marie Michaelides
| Analyse de la dépendance intra-trajectoire dans la modélisation individuelle des réserves en assurance non-vie
28 mai 2024
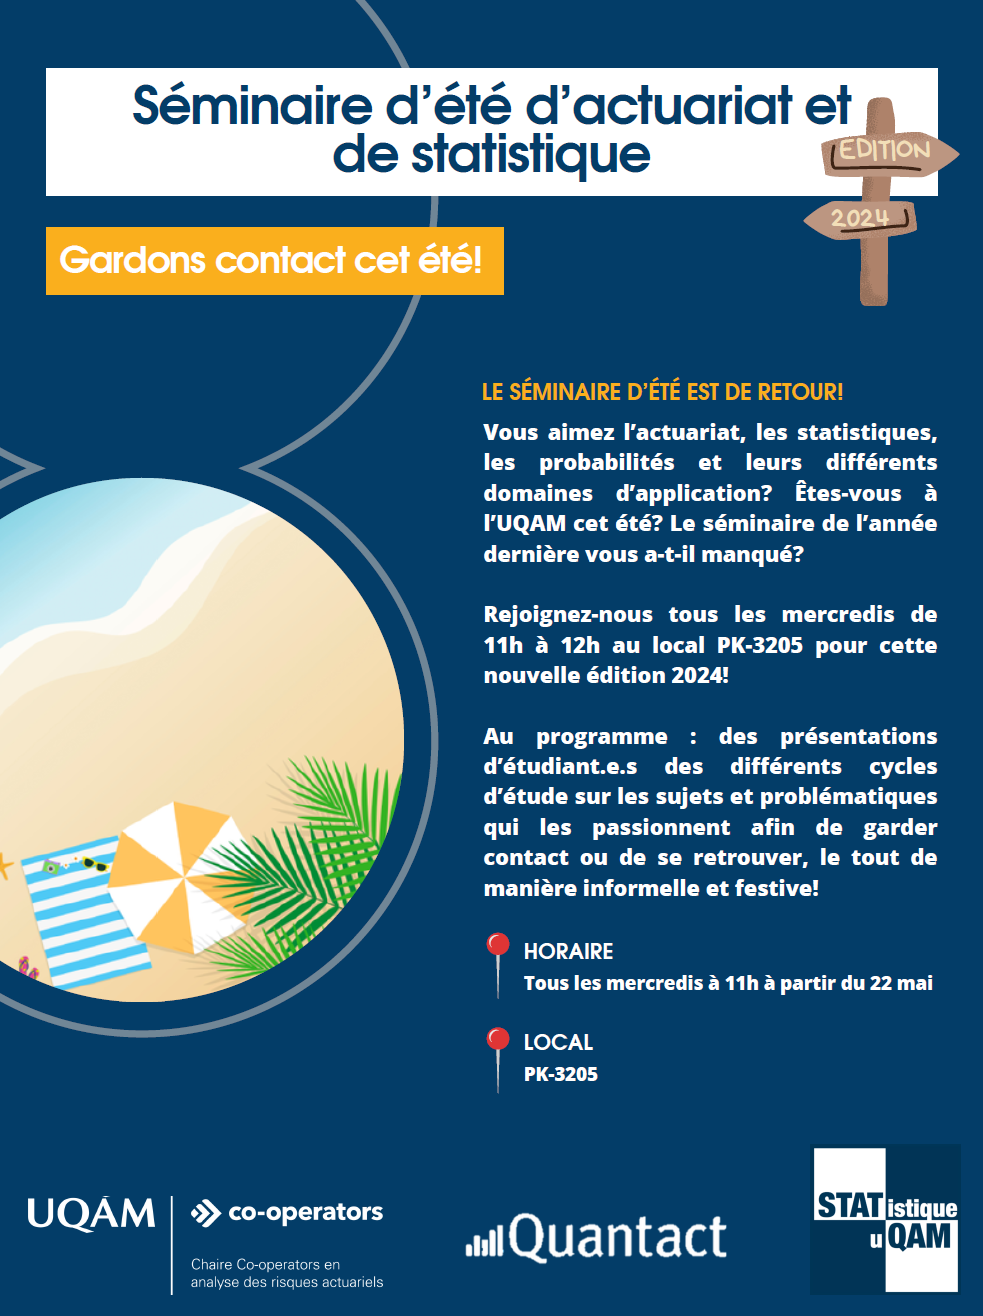
Séminaire d’été d’actuariat et de statistiques
Rejoignez-nous tous les mercredis de 11h à 12h au local PK-3205 pour un séminaire d’été!
22 mai 2024
Soutenance de doctorat de Francis Duval
| Modélisation des sinistres en assurance automobile avec l’utilisation de données télématiques : approches d’apprentissage automatique en classification et régression de comptage
26 févr. 2024
Séminaire Quantact en mathématiques actuarielles et financières
| A non-parametric estimator for Archimedean copulas under flexible censoring scenarios and an application to claims reserving | Marie Michaelides, UQAM
9 févr. 2024
Midi-rencontre avec les chercheurs et étudiant(e)s de la Chaire
Présentation de la Chaire CARA aux étudiants de l’UQAM: pizzas cafés offerts aux participants!
15 nov. 2023
Deuxième édition de la Compétition Montréalaise en Sciences des Données (CMSD)
La Chaire CARA et Co-operators invitent les étudiants en mathématiques à participer à la seconde édition de la Compétition Montréalaise en Sciences des Données le 7 mai 2022.
30 sept. 2023
Séminaire des étudiants de la Chaire CARA
| Bonus-Malus Scale Premiums For Tweedies’ Compound Poisson Model | Raissa Coulibaly, UQAM
21 sept. 2023
Le professeur J.-P. Boucher est nommé sur le comité consultatif de l’Autorité des marchés financiers sur les véhicules automatisés et connectés
Le Comité servira de catalyseur de réflexion et d’action en rassemblant diverses parties intéressées par le secteur des véhicules automatisés et connectés (« VAC »).
19 sept. 2023
Soutenance de doctorat de Roxane Turcotte
Approches statistiques semi-paramétriques pour la modélisation longitudinale du risque en assurance automobile
14 août 2023
Soutenance de doctorat de Juan Sebastian Yanez
Modélisation granulaire des réserves en assurances incendie, accidents et risques divers avec une structure en composantes hiérarchiques
6 juin 2023
Séminaire des étudiants de la Chaire CARA
| Individual claims reserving with censored dependent data | Marie Michaelides, UQAM
24 mai 2023
Séminaire d’été d’actuariat et de statistiques
Rejoignez-nous tous les mercredis de 11h à 12h au local PK-2605 pour un séminaire d’été!
1 mai 2023
Séminaire des étudiants de la Chaire CARA
| Client Lifetime Value (CLV): Vue d’ensemble de la métrique chez Co-operators | Idir Saidani, Co-operators
26 avr. 2023
Séminaire des étudiants de la Chaire CARA
| Combinaison de modèles granulaires de provisionnement des pertes | Sébastien Jessup, Université Concordia
26 avr. 2023
Séminaire des étudiants de la Chaire CARA
| Optimisez vos diapositives de présentation avec xaringan | Francis Duval, UQAM
22 mars 2023
Séminaire des étudiants de la Chaire CARA
| Beyond cost sensitive fraud detection with machine learning model | Raphael Zerbato, HEC Montréal
22 févr. 2023
Séminaire des étudiants de la Chaire CARA
| Équité dans les modèles actuariels | Christian Oueini, UQAM
25 janv. 2023
Séminaire des étudiants de la Chaire CARA
| Arbres évolutifs, une alternative aux arbres de régression classiques | Jay Assoum, UQAM
21 déc. 2022
Midi-rencontre avec les chercheurs et étudiant(e)s de la Chaire
Présentation de la Chaire CARA aux étudiants de l’UQAM
26 oct. 2022
Séminaire des étudiants de la Chaire CARA
| Modélisation bayésienne en actuariat | Anne Paquet, UQAM
28 sept. 2022
Roxane Turcotte remporte le deuxième prix du meilleur article décerné par la revue Risks
Une doctorante de l’UQAM a testé un modèle actuariel qui pourrait lier prime d’assurance auto et kilométrage.
15 août 2022
Première édition de la Compétition Montréalaise en Sciences des Données (CMSD)
7 mai 2022
Présentation de la Chaire Co-operators en analyse des risques actuariels
Midi-rencontre avec les chercheurs et étudiants de la Chaire, et l’équipe de recherche de Co-operators.
18 mars 2020
Subvention du Fonds pour l’éducation et la saine gouvernance de l’Autorité des marchés financiers
Ce financement permettra de proposer une modélisation du risque lié aux primes non acquises qui tiendra compte de la dépendance entre les différentes lignes d’affaires présentes au sein d’une compagnie et d’analyser les possibilités de diversification que cette dépendance autorise.
17 mars 2020
Atelier de recherche sur les modèles de réserves granulaires
Atelier de recherche avec les chercheurs de la Chaire et des employés de Co-operators au sujet des réserves granulaires.
31 janv. 2020
Atelier de recherche sur l’exposition au risque
Atelier de recherche avec les chercheurs de la Chaire et des employés de Co-operators au sujet de l’exposition au risque.
29 nov. 2019
Atelier de recherche sur la tarification avec données télématiques
L’atelier se voulait être la conclusion du séminaire de doctorat MAT9998H Séminaire de statistique: Sujets avancés en tarification IARD donné par le professeur Jean-Philippe Boucher lors de la session d’hiver 2019.
12 avr. 2019
Développement d’un produit d’assurance novateur
Les professeurs Jean-Philippe Boucher et Mathieu Pigeon, du Département de mathématiques, viennent d’obtenir une subvention de 653 500 dollars du Conseil de recherches en sciences naturelles et en génie du Canada (CRSNG) afin d’amorcer un projet de recherche.
1 sept. 2018
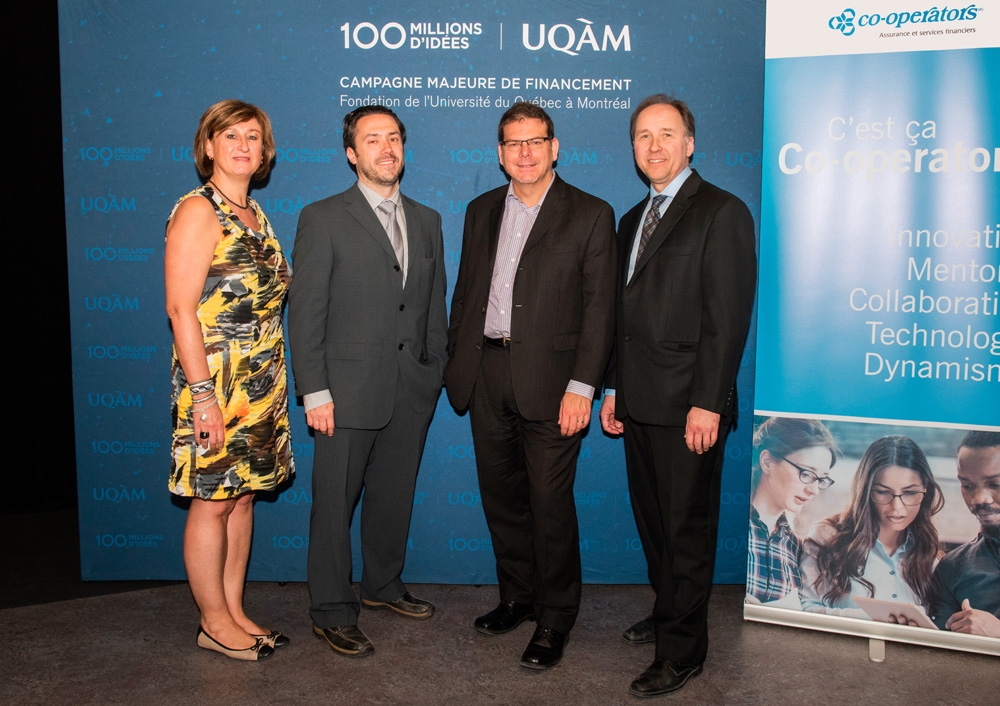
L’UQAM crée la Chaire Co-operators en analyse des risques actuariels
Dans le cadre de la campagne majeure 100 millions d’idées, Co-operators fait une contribution financière de 500 000 dollars qui permettra la création de la Chaire Co-operators en analyse des risques actuariels (CARA) à l’UQAM. Le titulaire de la Chaire sera Jean-Philippe Boucher, professeur au Département de mathématiques.
30 mai 2018
Aucun article correspondant